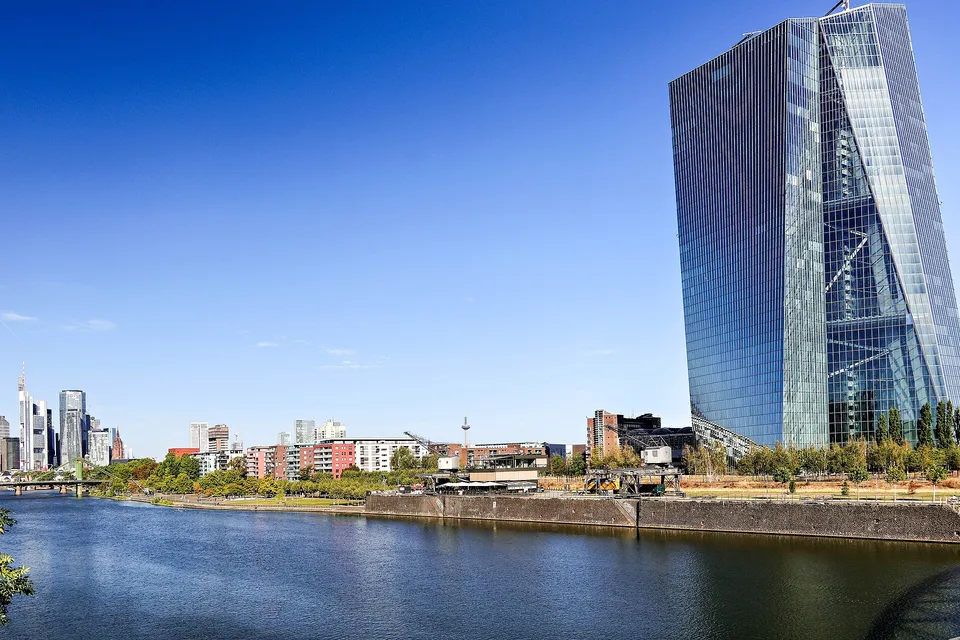
Der Rat der Europäischen Zentralbank beschloss bei seiner Sitzung in Frankfurt am Main, die drei EZB-Leitzinsen unverändert zu lassen. EZB-Präsidentin Christine Lagarde und Vizepräsident Boris Vujčić erklärten, die anhaltenden Energiepreisanstiege bedeuteten Aufwärtsrisiken für die Inflationsaussichten und Abwärtsrisiken für den Wachstumspfad. Obwohl sich die volle Wirkung des Energieschocks noch entfalte, sei die zugrunde liegende Inflation insgesamt weitgehend stabil geblieben. Auch bei den Löhnen sei bislang keine wesentliche Reaktion festzustellen. Das grössere Ausmass und die längere Dauer des Energieschocks sowie die Folgen für indirekte Effekte und Zweitrundeneffekte dürften die Inflation erhöhen und das Wachstum verringern. Die seit der letzten Sitzung verschärften Finanzierungsbedingungen dürften sowohl Inflation als auch Wachstum dämpfen. Die Zentralbank bleibt entschlossen, ihre Geldpolitik so auszurichten, dass sich die Inflation mittelfristig beim Zielwert von 2% stabilisiert.
Die Währungshüter sehen sich weiterhin gut aufgestellt, um mit der erhöhten Unsicherheit umzugehen. Sie bestimmen den angemessenen geldpolitischen Kurs datenabhängig und von Sitzung zu Sitzung. Zinsentscheide werden insbesondere auf der Einschätzung der Inflationsaussichten und der damit verbundenen Risiken beruhen. Berücksichtigt werden neue Wirtschafts- und Finanzdaten, die Dynamik der zugrunde liegenden Inflation und die Stärke der geldpolitischen Transmission. Die Zentralbank hat sich nicht vorab auf einen bestimmten Zinspfad festgelegt.
Neue Konjunkturdaten deuten darauf hin, dass die Wirtschaft des Euroraums im dritten Quartal weiter gewachsen ist. Die Dienstleistungen erholten sich nach einer anfänglichen Abschwächung zu Beginn des Konflikts im Nahen Osten. Das verarbeitende Gewerbe, digitale Dienstleistungen und Exporte profitieren von Unternehmensinvestitionen im Zusammenhang mit künstlicher Intelligenz. Auch staatliche Ausgaben für Infrastruktur und Verteidigung stützen die Aktivität. Diese Faktoren dürften das Wachstum kurzfristig tragen. Erneute Energiepreisanstiege haben dagegen das Konsumentenvertrauen gedämpft, und erhöhte Finanzierungskosten dürften das Wachstum belasten.
Die Arbeitslosenquote lag im August bei 6,4%. Beschäftigung und Erwerbsbevölkerung wachsen weiterhin verhalten, während die Produktivität allmählich anzieht. Mittelfristig dürfte eine Erholung des Vertrauens und der Realeinkommen, gestützt durch nach und nach sinkende Energiepreise und einen widerstandsfähigen Arbeitsmarkt, die Binnennachfrage stärken. Investitionen in KI-Aktivitäten und staatliche Ausgaben für Infrastruktur und Verteidigung dürften das Wachstum weiter stützen. Zugleich dürfte das Exportwachstum mit einer stärkeren Auslandsnachfrage anziehen.
Ein höheres Potenzialwachstum erfordert Strukturreformen, die durch solide öffentliche Finanzen abgesichert werden. Fiskalische Tragfähigkeit ist ein wichtiger Anker für die allgemeine wirtschaftliche Stabilität. Fiskalische Reaktionen auf den Energieschock sollten vorübergehend, gezielt und angemessen zugeschnitten bleiben. Die Vereinfachung und Harmonisierung von Regeln im EU-Binnenmarkt, eine beschleunigte Energiewende und die Vollendung der Spar- und Investitionsunion sind zentrale Bausteine einer dynamischeren und widerstandsfähigeren Wirtschaft. Da der Rechtsrahmen für den digitalen Euro in die Schlussphase tritt, wird eine Einigung über das Paket zur einheitlichen Währung als dringend notwendig hervorgehoben.
Die Inflation stieg im September auf 3,8%, nach 3,2% im August. Die Energiepreisinflation erhöhte sich deutlich von 14,3% im August auf 18,9%. Treiber waren Diesel- und Benzinpreise, die im September neue Höchststände erreichten, teilweise wegen höherer Raffineriemargen. Die Inflation ohne Energie stieg von 2,1% im August auf 2,3% im September, während sich die Nahrungsmittelinflation von 1,1% auf 1,3% erhöhte. Die Dienstleistungsinflation nahm im September von 3,0% auf 3,2% zu. Die Wareninflation sank dagegen von 1,2% auf 1,1%.
Die Indikatoren der zugrunde liegenden Inflation blieben weitgehend stabil, obwohl frühe Stufen der Preiskette Aufwärtsdruck anzeigen. Der Lohndruck bleibt moderat. Das Arbeitnehmerentgelt je Beschäftigten stieg im zweiten Quartal um 3,3%, nach 3,6% im ersten Quartal. Die zunehmende Produktivität half, das Wachstum der Lohnstückkosten zu begrenzen. Der vorausschauende Lohnindikator zeigt für die verbleibenden Monate 2026 ein Tariflohnwachstum zwischen 2,5% und 2,8% sowie einen Durchschnitt von 2,6% über die ersten drei Quartale 2027 an. Die kurzfristigen Inflationserwartungen sind gestiegen, während die meisten längerfristigen Messgrössen weiterhin bei rund 2% verankert sind.
Die Energiepreise liegen über dem im September von den EZB-Fachleuten prognostizierten Basispfad. Dies dürfte die Inflation kurzfristig beschleunigen und die Gesamtinflation in den kommenden Quartalen deutlich über dem Ziel halten. Anschliessend dürften eine sinkende Energiepreisinflation und höhere Zinsen gemeinsam die Rückkehr der Inflation zum Ziel erleichtern.
Die Risiken für die Wachstumsaussichten sind abwärtsgerichtet, insbesondere wegen des Nahostkonflikts und der weiteren Entwicklungen im russischen Krieg gegen die Ukraine. Anhaltende Störungen der Energieversorgung könnten die Energiepreise länger als erwartet hoch halten und Realeinkommen, Ausgaben sowie Investitionen belasten. Eine schlechtere Stimmung an den globalen Finanzmärkten oder stärkere Übertragungseffekte an den weltweiten Anleihemärkten könnten die Finanzierungsbedingungen verschärfen und die Nachfrage dämpfen. Fiskalische Unsicherheit könnte ebenfalls die Finanzierung erschweren und das Vertrauen beeinträchtigen, wodurch Konsum und Investitionen zurückgingen. Neue Handelsspannungen zwischen grossen Volkswirtschaften bergen zudem das Risiko weiterer Lieferkettenstörungen, geringerer Exporte und schwächeren Konsums sowie schwächerer Investitionen. Das Wachstum könnte dagegen positiv überraschen, wenn sich Wirtschaft und Energiemärkte schneller als erwartet an die konfliktbedingten Störungen anpassen oder die Konflikte nachhaltig beigelegt werden. Auch die Einführung neuer Technologien in Unternehmen des Euroraums, staatliche Infrastruktur- und Verteidigungsausgaben sowie produktivitätssteigernde Reformen und die Vollendung des Binnenmarkts könnten höheres Wachstum fördern.
Die Risiken für die Inflationsaussichten sind aufwärtsgerichtet und gehen vor allem vom Nahostkonflikt und vom Krieg in der Ukraine aus. Der Energieschock könnte sich verstärken und stärker als erwartet auf andere Preise und Löhne übergreifen. Weitere Versorgungsstörungen oder ein ungewöhnlich kalter Winter bei niedrigen Speicherständen könnten die Gaspreise nach oben treiben. Länger anhaltende hohe Energiepreise erhöhen die Wahrscheinlichkeit eines breiteren Inflationsdrucks durch indirekte Effekte und Zweitrundeneffekte. Erneute Handelsspannungen könnten die weltweiten Lieferketten weiter fragmentieren, das Angebot kritischer Rohstoffe einschränken und Kapazitätsengpässe im Euroraum verschärfen. Extreme Wetterereignisse, möglicherweise verstärkt durch El-Niño-Bedingungen und umfassendere Klimakrisen, könnten die Nahrungsmittelpreise stärker als erwartet steigen lassen. Eine niedrigere Inflation wäre dagegen möglich, wenn geopolitische Konflikte nachhaltig gelöst werden oder indirekte Effekte und Zweitrundeneffekte der Energiepreise schwächer ausfallen als angenommen. Auch volatilere Finanzmärkte und höhere langfristige Zinsen könnten die Nachfrage belasten.