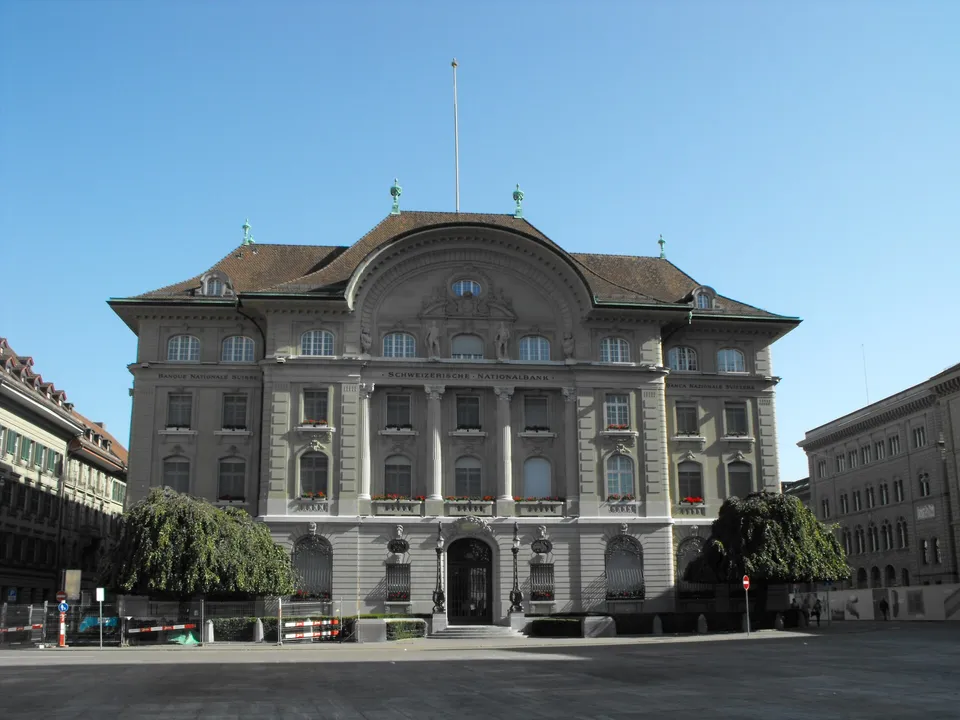
Die Schweizerische Nationalbank hat ihren Leitzins am 24. September bei 0% belassen und sich damit dem Zinserhöhungszyklus wichtiger anderer Zentralbanken entzogen. Dazu zählen die Europäische Zentralbank, die US-Notenbank Fed und die Bank of Japan, die begonnen haben, ihre Zinsen zur Bekämpfung der steigenden Inflation anzuheben. Die Zentralbanken Kanadas und des Vereinigten Königreichs dürften im weiteren Jahresverlauf folgen.
Die Jahresteuerung in der Schweiz stieg im August leicht auf 0,8%, getrieben von höheren Preisen für Benzin, Diesel und Heizöl. Sie blieb damit deutlich unter den Werten in den USA, im Vereinigten Königreich und in der Eurozone. Während die dortigen Zentralbanken eine Inflation von 2% anstreben, will die SNB die Teuerung zwischen 0% und 2% halten. SNB-Präsident Martin Schlegel erklärte, der Entscheid für unveränderte Zinsen beruhe auf der Inflationslage. Die Prognosen deuteten darauf hin, dass die Teuerung im vierten Quartal etwas steigen und im Verlauf von 2027 mit dem nachlassenden Preisauftrieb bei Energie wieder sinken werde. Die durchschnittliche Jahresteuerung wird für 2026 auf 0,7% und für 2027 sowie 2028 auf jeweils 0,8% prognostiziert.
Marktteilnehmer preisen für Dezember ungefähr gleich hohe Wahrscheinlichkeiten für eine Zinserhöhung und für unveränderte Zinsen ein. Die Wahrscheinlichkeit einer Zinserhöhung bis Anfang 2027 liegt bei über 90%. Laut Daten von LSEG erwarten Marktteilnehmer, dass der Leitzins bis zum kommenden September mindestens 0,75% erreicht. Ökonomen der UBS erklärten, der schwächere Franken, die hohen Ölpreise und die widerstandsfähigen Volkswirtschaften der USA und der Eurozone erhöhten die Wahrscheinlichkeit einer früheren Zinserhöhung. Allerdings habe die SNB die Märkte in der Vergangenheit immer wieder überrascht.
Der Status des Schweizer Frankens als sicherer Hafen erzeugt deflationären Druck, da eine Aufwertung Importe verbilligt. Im Jahr 2025 legte der Franken gegenüber dem Dollar um mehr als 12% zu, als Anleger Schutz vor Marktschwankungen suchten. Der Dollar hat dieses Jahr allerdings rund 4% zurückgewonnen. Schlegel erklärte, die Unsicherheit bleibe hoch, und bekräftigte die Bereitschaft der Nationalbank, bei Bedarf am Devisenmarkt zu intervenieren. Er verwies auf Interventionen Anfang März nach dem Ausbruch des Krieges im Iran, mit denen eine starke Aufwertung des Frankens verhindert werden sollte.
Gedeon Tumong, Leiter der Vertiefungsrichtung Finanzen an der HIM Business School, erklärte, die Schweiz importiere neben Gütern auch Glaubwürdigkeit. Dies stütze den Franken und dämpfe die importierte Inflation. Energie macht rund 3,5% des Schweizer Warenkorbs zur Inflationsmessung aus, verglichen mit etwa 7% in der Eurozone. Alternative Energiequellen wie Wasserkraft und Kernenergie tragen dazu bei. Antonio Fatás, Wirtschaftsprofessor am INSEAD, wies darauf hin, dass sich aus dem Schweizer Nominalzins von 0% nach Abzug der Teuerung von 0,8% ein Realzins von -0,8% ergibt. Dieser sei mit den Realzinsen im Euroraum, im Vereinigten Königreich und in den USA vergleichbar.