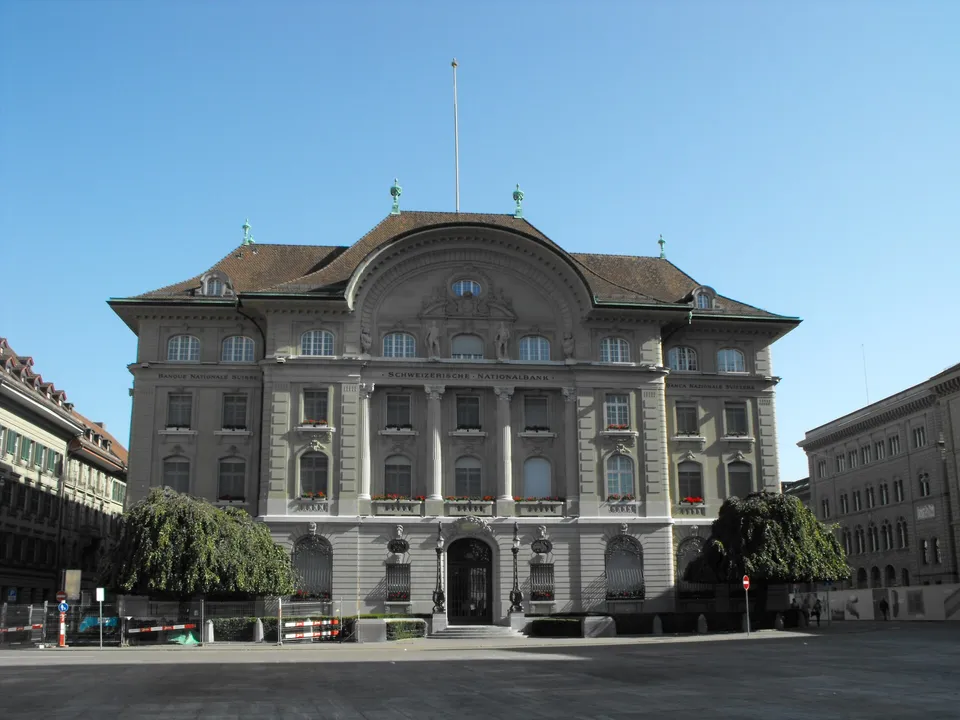
La Banque nationale suisse a maintenu le 24 septembre son taux directeur à 0 %, à contre-courant du cycle de resserrement engagé par plusieurs grandes banques centrales, dont la Banque centrale européenne, la Réserve fédérale américaine et la Banque du Japon, qui ont commencé à relever leurs taux pour contrer la hausse de l’inflation. Les banques centrales du Canada et du Royaume-Uni devraient leur emboîter le pas plus tard dans l’année.
Le taux d’inflation annuel en Suisse a légèrement augmenté en août pour atteindre 0,8 %, sous l’effet du renchérissement de l’essence, du diesel et du mazout. Il reste nettement inférieur aux niveaux observés aux Etats-Unis, au Royaume-Uni et dans la zone euro. Alors que les banques centrales de ces économies visent une inflation de 2 %, la BNS cherche à la maintenir entre 0 % et 2 %. Le président de la BNS, Martin Schlegel, a expliqué que la décision de laisser les taux inchangés reposait sur la situation en matière d’inflation. Selon les prévisions, celle-ci devrait augmenter quelque peu au quatrième trimestre, puis diminuer au cours de 2027 à mesure que la hausse des prix de l’énergie ralentira. L’inflation annuelle moyenne est prévue à 0,7 % en 2026, à 0,8 % en 2027 et à 0,8 % en 2028.
Les marchés évaluent à environ 50 % la probabilité d’une hausse des taux en décembre, autant que celle d’un statu quo. La probabilité d’un relèvement d’ici au début de 2027 dépasse 90 %. Selon les données de LSEG, les opérateurs s’attendent à ce que le taux directeur atteigne au moins 0,75 % d’ici septembre prochain. Les économistes d’UBS ont relevé que la baisse du franc, les prix élevés du pétrole et la résilience des économies américaine et de la zone euro renforçaient la probabilité d’un relèvement plus précoce. La BNS a toutefois régulièrement surpris les marchés par le passé.
Le statut de valeur refuge du franc suisse exerce une pression déflationniste, car son appréciation rend les importations moins chères. En 2025, le franc a gagné plus de 12 % face au dollar, les investisseurs cherchant à se protéger de la volatilité des marchés. Le billet vert a toutefois regagné environ 4 % cette année. Martin Schlegel a souligné que l’incertitude restait élevée et réaffirmé la disposition de la banque à intervenir sur le marché des changes si nécessaire. Il a évoqué les interventions menées début mars après le déclenchement de la guerre en Iran pour empêcher une forte appréciation du franc.
Gedeon Tumong, responsable de la spécialisation en finance à HIM Business School, a estimé que la Suisse importait de la crédibilité en même temps que des biens, ce qui soutenait le franc et freinait l’inflation importée. L’énergie représente environ 3,5 % du panier servant à mesurer l’inflation en Suisse, contre quelque 7 % dans la zone euro, notamment grâce à des sources d’énergie alternatives comme l’hydroélectricité et le nucléaire. Antonio Fatás, professeur d’économie à l’INSEAD, a souligné que, corrigé de l’inflation de 0,8 %, le taux nominal suisse de 0 % donnait un taux d’intérêt réel de -0,8 %, comparable aux taux réels dans la zone euro, au Royaume-Uni et aux Etats-Unis.